Alle Orte
 Symbolbild
Bild: whitehouse.gov · Public domain
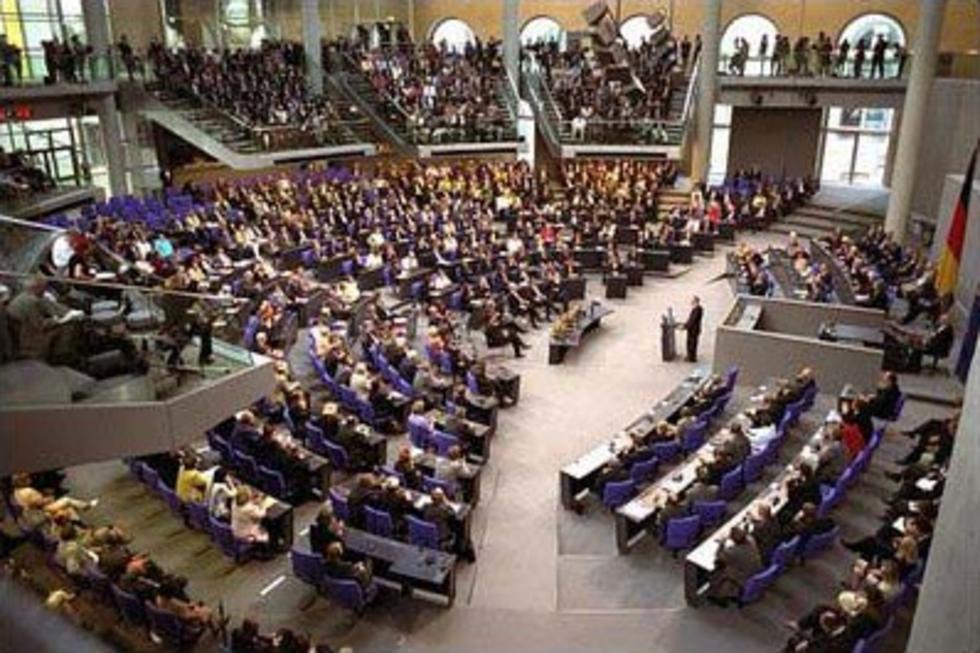
Bundestag diskutiert Steuerregelung für Immobilienfirmen am 8. Oktober 2026 in Berlin. Die Debatte dreht sich um eine Steuervergünstigung für Immobiliengesellschaften. Diese Firmen zahlen keine Gewerbesteuer auf Mieteinnahmen. Die Regelung nennt sich erweiterte Grundstückskürzung. Sie wurde 1936 eingeführt, um Doppelbesteuerung zu vermeiden. Heute gilt sie als ungerecht und verzerrt den Wettbewerb zwischen Firmen.
Der Vorschlag will die erweiterte Grundstückskürzung abschaffen. Das soll dafür sorgen, dass alle Firmen gleich besteuert werden. Immobilienfirmen würden dann auch Gewerbesteuer zahlen. Das würde den Kommunen mehr Geld bringen. Die Steuervergünstigung führt laut Experten zu Problemen bei der Kapitalverteilung und mindert die Einnahmen der Städte. Die Körperschaftsteuer soll ab 2028 gesenkt werden. Das verschärft die finanzielle Lage der Kommunen weiter.
Viele Abgeordnete sehen Probleme bei der Abschaffung. Sie meinen, dass dadurch Mieteinnahmen doppelt besteuert würden. Das könnte Firmen und den Wohnungsbau hemmen. Besonders wichtig sind Werks- und Betriebswohnungen. Sie sind für viele Menschen wichtig. Auch der Schutz vor zu hohen Mieten wird als Thema genannt. Einige Abgeordnete fordern, dass der Vorschlag um zusätzliche Regeln ergänzt wird.
Der Bundestag lehnte den Vorschlag ab. 131 Abgeordnete stimmten dafür, 446 dagegen. Keine Enthaltungen gab es. Die Ablehnung zeigt, dass die Mehrheit die Vorbehalte teilt. Der Vorschlag ist damit gescheitert und wird nicht umgesetzt.
Die erweiterte Grundstückskürzung befreit Immobilienfirmen von der Gewerbesteuer auf Mieteinnahmen. Diese Steuervergünstigung ist eine Ausnahme im deutschen Steuersystem. Gewerbesteuer ist eine wichtige Einnahmequelle für Städte und Gemeinden. Sie hilft, öffentliche Aufgaben zu finanzieren. Eine Änderung der Steuerregeln kann daher die finanzielle Lage der Kommunen beeinflussen. Steueränderungen müssen gut abgewogen werden, weil sie viele Folgen haben können.
Einordnung der Redaktion, keine Aussage der Quelle.